-
Source: -
-
Source: -
-
Source: -
-
Source: -
No about page exists.
In March 2020 the Fee and Expense Metrics module was updated with the Total Global Expense Ratio (TGER). For the current Fee and Expense Metrics module with TGER, please see the English version.
The French translations will also be updated with the TGER.
Ce module a pour objectif de clarifier le mode de calcul et la communication des frais et commissions de l'INREV: Ratio des frais totaux (« TER ») et Ratio de dépenses immobilières (« REER »). Ils font partie des mesures standards contenues dans le reporting régulier de la performance globale aux investisseurs dans le cadre d'un véhicule. Pour autant qu'ils soient analysés dans le contexte du style du véhicule, de la stratégie d'investissement et des risques sous-jacents, ces frais et commissions aideront les acteurs du marché des véhicules immobiliers non cotés (à la fois les investisseurs institutionnels et les gestionnaires) à comparer la structure des frais et des coûts entre différents véhicules non cotés et d'autres structures d'investissement.
L'INREV a pour but d'améliorer la cohérence de la présentation et la classification des frais et honoraires lors de la comparaison de véhicules ayant des domiciles différents. S'il peut s'avérer impossible d'atteindre une cohérence totale dans la ventilation des frais, le but est de les rendre aussi comparables que possible, tout en maximisant la disponibilité des informations pertinentes concernant les frais et commissions. Les frais et commissions de l'INREV se veulent directs, aisément compréhensibles et ils doivent être compatibles avec le cycle de reporting normal du véhicule.
Les frais et commissions doivent refléter la nature des frais concernés, dans la lignée des divers types de services facturés par les gestionnaires, et de leur base de calcul.
Il est important d'analyser et d'expliquer les indicateurs de l'INREV dans leur contexte exact. Par exemple, le TER de différents véhicules doit être comparé en tenant compte du rendement historique et prévisionnel.
Il est particulièrement intéressant pour les investisseurs de comprendre, au moment du lancement du véhicule, la structure des frais d'exploitation prévisionnels ou projetés au regard du montant du capital investi, ainsi que l'impact éventuel de la structure des coûts sur le rendement global de l'investissement. Par conséquent, l'INREV soutient le principe de l'inclusion des frais prévisionnels dans la documentation de lancement du véhicule.
Les principes et directives de reporting des frais et commissions sont énumérés ci-après. Si nécessaire, des explications supplémentaires sont fournies pour faciliter la compréhension du lecteur. De plus, la section Outils et exemples contient un calcul type des frais et commissions de l'INREV.
Comparabilité – Les frais et commissions doivent être classés et présentés de façon cohérente, pour permettre aux investisseurs et aux gestionnaires de comparer les structures de commissions et frais entre des véhicules immobiliers non cotés.
Transparence – Les frais et commissions facturés au véhicule doivent être communiqués de façon claire et appropriée. La communication de toutes les informations pertinentes doit être ouverte, accessible et aisément comprehensible.
La documentation du véhicule doit inclure une déclaration du niveau de conformité au présent module ainsi que des frais et commissions qui devraient être communiqués par le gestionnaire aux investisseurs.
Les frais et commissions doivent être mesurés dans la lignée des principes définis dans l'INREV NAV et l'INREV GAV.
Les commissions décrivent les dépenses assumées par le véhicule pour les services fournis par le gestionnaires et les frais décrivent les dépenses facturées à un véhicule par des fournisseurs de services externes. Les commissions directement facturées par le gestionnaire à ses investisseurs ne sont pas prises en compte, à l'exception des commissions facturées pour les services fournis au véhicule.
Lorsqu'une commission unique est facturée pour couvrir diverses activités, les éléments qui la constituent devront être identifiés, affectés à la catégorie de coût appropriée et communiqués de façon appropriée.
Ratio des frais totaux historique
Un TER historique, avec et sans les commissions de performance, basé sur la moyenne pondérée de l'INREV GAV et de l'INREV NAV du véhicule sur une année, doit être communiqué chaque année.
Le TER est exprimé sous la forme d'un pourcentage de la moyenne pondérée de l'INREV NAV. Le niveau d'endettement d'un véhicule fausse toutefois la comparabilité de la mesure basée sur la NAV. C'est pourquoi il est également exprimé sous la forme d'un pourcentage de l'INREV GAV.
Les composants du numérateur comprennent les frais et commissions du véhicule pour la période de reporting, telle que définie ci-après.
Certaines commissions, par exemple les commissions au niveau du bien immobilier facturées par le gestionnaire, ne doivent pas être prises en compte dans le calcul du TER, mais sont néanmoins intégrées dans le REER (voir ci-dessous). Si le gestionnaire facture une commission unique pour les activités de gestion du bien immobilier et du véhicule, elle doit être scindée en ses éléments constituants.
Le TER doit être communiqué à la fois avec et sans les honoraires de performance générés par les diverses méthodes de distribution structurelles, chaque calcul devant être communiqué séparément.
La formule de calcul du TER est la suivante:
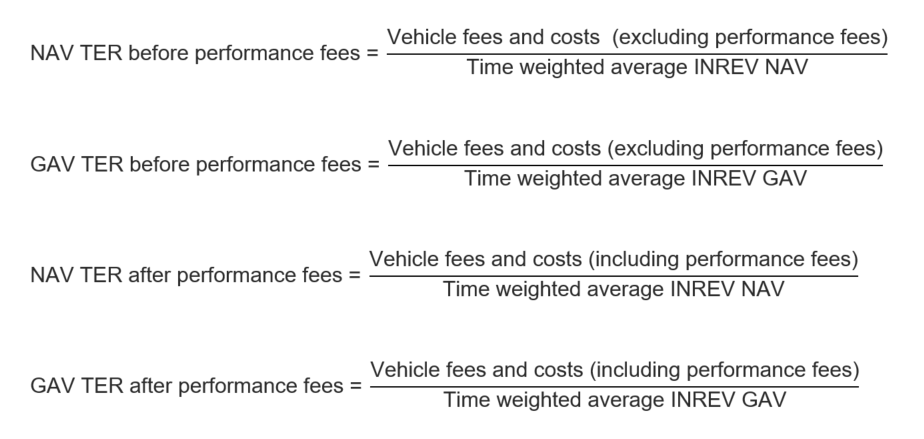
Le TER est un chiffre historique ou « réel » fondé sur les données publiées annuellement. Les nouveaux véhicules ne peuvent par conséquent pas avoir de TER.
Ratio de dépenses immobilières (REER) historique
Un REER historique basé sur la moyenne pondérée de l'INREV GAV du véhicule sur une année doit être communiqué chaque année.
Si le TER exprime les frais d'exploitation supportés par le véhicule, le REER n'intègre que les frais relatifs à la gestion des actifs immobiliers. Le REER comprend tous les frais spécifiques au bien immobilier décrits ci-dessous.
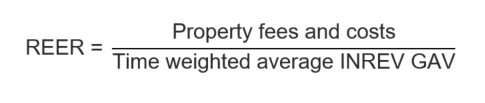
Le numérateur doit inclure les commissions et frais associés à la gestion de l'actif et le dénominateur doit être l'INREV GAV moyenne pondérée.
La formule du REER est la suivante:
Ratios prévisionnels
Les ratios prévisionnels et les chiffres sont des éléments utiles dans la documentation du véhicule. Toutefois, ils sont « théoriques », dans la mesure où ils s'appuient sur des coûts estimés et des niveaux d'actif anticipés, et sur des hypothèses telles que le taux de croissance, la durée de vie du véhicule et la structure fiscale. Les exigences relatives aux frais et commissions prévisionnels au stade du lancement du véhicule sont décrites ci-après. Le véhicule qui débute ses activités n'est soumis à aucune exigence de chiffres prévisionnels, puisque les chiffres historiques fondés sur des données historiques sont disponibles.
Ratio des frais totaux (TER) prévisionnel
Un TER prévisionnel doit être fourni dans la documentation. Il est calculé à la fois sur l'INREV GAV et l'INREV NAV moyennes pondérées du véhicule pour la première année durant laquelle ce dernier devrait se stabiliser. Ces mesures doivent être calculées selon la même méthodologie que le TER historique, mais dans ce cas sur la base d'estimations.
Le TER prévisionnel est calculé après les commissions de performance, de sorte que tous les frais du véhicule exposés ci-après sont pris en compte.
Le TER prévisionnel doit s'accompagner de la communication des estimations utilisées pour calculer cette donnée.
Ratio de dépenses immobilières prévisionnel
Un REER prévisionnel doit être fourni dans la documentation. Il est calculé sur l'INREV GAV moyenne pondérée du véhicule pour la première année durant laquelle ce dernier devrait se stabiliser. Le calcul est réalisé selon la même méthodologie que le REER historique, mais dans ce cas sur la base d'estimations.
Le REER prévisionnel doit s'accompagner de la communication des estimations utilisées pour calculer cette donnée.
Classification des frais et commissions
Les frais et commissions doivent être classés de façon cohérente pour permettre le calcul des frais et commissions de l'INREV.
Ils doivent être classés comme suit:
Les commissions du véhicule incluses dans le TER sont:
Les frais du véhicule inclus dans le TER sont:
Les frais encourus par les Entités ad hoc (« SPV ») siégeant au-dessus de la structure d'acquisition dans la structure holding sont inclus dans les frais du véhicule. Les frais de cette nature imputés aux véhicules d'acquisition doivent également être inclus dans cette catégorie.
Les commissions immobilières incluses dans le REER sont directement attribuables à la gestion et à la maintenance de biens immobiliers spécifiques. Ces commissions comprennent:
Les frais immobiliers inclus dans le REER sont directement attribuables à la gestion et à la maintenance de biens immobiliers spécifiques. Ces frais comprennent :
Les frais et commissions exclus du TER et du REER sont:
Les éléments qui ont permis de calculer les chiffres doivent être communiqués chaque année.
|
Tableau de communication |
%NAV | %GAV |
|
TER avant commissions de performance (note A) |
||
|
TER après commissions de performance (note B) |
||
|
REER (note C) |
s/o |
Les notes suivantes détaillent les composants de chaque donnée de commission et de frais et doivent être lues parallèlement aux classifications présentées dans la grille des frais et commissions.
|
Éléments constituants |
Devise |
|
Commissions du véhicule Frais du véhicule Commissions de performance Commissions immobilières Frais immobiliers INREV NAV moyenne pondérée INREV GAV moyenne pondérée |
A. Comprend les frais et commissions du véhicule
B. Comprend les frais et commissions du véhicule et toutes les commissions de performance payées, cumulées ou communiquées sous la forme d'une dette éventuelle, qui ont été inclus dans l'INREV NAV et l'INREV GAV
C. Comprend les frais et commissions immobiliers
Toutes les commissions facturées par le gestionnaire et l'activité à laquelle elles se rapportent doivent également être communiquées clairement. Un tableau de communication contenant une analyse de toutes les composantes des commissions (notamment tous les éléments inhérents aux commissions de performance) perçues par le gestionnaire ou par toute filiale ou partie apparentée au gestionnaire pour la gestion du véhicule doit être présenté chaque année.
|
Commissions générées par les informations du gestionnaire |
20XX Devise | 20XX Devise |
|
Commissions de gestion des actifs |
||
|
Commissions de gestion du fonds |
||
|
Commissions de performance |
||
|
Commissions de liquidation |
||
|
Commissions pour leasing interne |
||
|
Commissions de gestion immobilière |
||
|
Commissions de financement |
||
|
Commissions de gestion de projet |
||
|
Commissions d'acquisition immobilière |
||
|
Commissions de vente de biens immobiliers |
||
|
Autres commissions apparentées |
||
|
Total des commissions facturées par le gestionnaire |
Les commissions contenues dans ce tableau doivent être comptabilisées dans les états financiers de la période de reporting concernée, conformément aux conventions comptables appliquées par le véhicule.
Aux fins de communication de l'INREV TER et REER, il convient d'effectuer un calcul basé sur l'INREV NAV et l'INREV GAV.
Lors du recours à l'INREV TER et REER ou lors de leur préparation, la question peut se poser de quels composants il convient d'inclure dans le calcul du dénominateur (INREV GAV) de ces ratios.
Le gestionnaire des fonds doit mener une communication transparente envers les investisseurs et expliquer la méthodologie et les hypothèses utilisées pour calculer la GAV, comme l'exigent les modules INREV NAV et Frais et commissions.
Le total des actifs en vertu des principes comptables généralement acceptés (GAAP), notamment IFRS, pourrait être utilisé comme point de départ pour le calcul du dénominateur des ratios présentés dans le module Frais et commissions.
L'INREV propose de commencer par le même cadre comptable que celui qui est utilisé pour le calcul de l'INREV NAV, c'est-à-dire IFRS, les principes comptables locaux ou autres principes comptables généralement acceptés spécifiques au véhicule.
Partant de là, les divers ajustements doivent être inclus ou exclus afin d'obtenir une INREV GAV susceptible d'être utilisée dans le calcul de l'INREV TER et REER.
Pendant la préparation des présentes Q&R, il convient de lire les instructions fournies aux utilisateurs à la lumière des exigences incluses dans le module des Frais et commissions.
Il convient de noter que l'INREV GAV utilisée pour calculer l'INREV TER et REER peut différer d'une GAV ajustée utilisée pour mesurer la performance ou dans le cadre d'autres exigences de communication. Des ajustements supplémentaires pourraient être inclus ou exclus afin d'obtenir une GAV ajustée convenant mieux à un objet déterminé.
Les instructions de l'INREV GAV ont priorité sur les principes comptables, au regard de l'ajustement des résultats obtenus en suivant les principes comptables sélectionnés.
Les ajustements de l'INREV GAV requièrent un jugement important de la part du gestionnaire. Par conséquent, il est important de communiquer des informations suffisantes pour permettre aux investisseurs de comprendre les positions adoptées par le gestionnaire.
Dans les présentes Q&R, des liens directs sont établis avec les normes IFRS comme base de calcul des ajustements requis et, si nécessaire, avec d'autres concepts de juste valeur. Si une autre base de principes comptables est utilisée comme point de départ, l'alignement avec les normes IFRS pour fixer une INREV NAV peut nécessiter d'autres ajustements. Des références à d'autres instructions de l'INREV concernant l'interprétation de la juste valeur et les dispositions comptables sont également incluses.
Pour calculer un INREV TER et REER, la GAV d'un véhicule, calculée dans le respect des normes IFRS, doit être ajustée pour les éléments suivants :
| Total | |
|
GAV conforme aux états financiers IFRS (actifs totaux) |
x |
|
Juste valeur des actifs |
|
|
a) Réévaluation à la juste valeur de biens immobiliers d’investissement |
x/(x) |
| b) Réévaluation à la juste valeur d'un bien immobilier d'investissement construit ou promu par l'entité | x/(x) |
| c) Réévaluation à la juste valeur d'un bien immobilier d'investissement détenu en vue de la vente | x/(x) |
| d) Réévaluation à la juste valeur d'un bien immobilier loué à des locataires en vertu d'un bail financier | x/(x) |
| e) Réévaluation à la juste valeur d'un bien immobilier détenu comme élément d'inventaire | x/(x) |
| f) Réévaluation à la juste valeur d'autres investissements immobiliers | x/(x) |
| g) Imputation à la juste valeur des investissements indirects non consolidés | x/(x) |
| h) Réévaluation à la juste valeur d'actifs financiers | x/(x) |
| i) Réévaluation à la juste valeur de contrats de construction pour des tiers | x/(x) |
| j) Frais d'établissement | x/(x) |
| k) Frais d'acquisition | x/(x) |
|
Effets du mode de règlement attendu des opérations de vente/liquidation du véhicule |
|
| l) Réévaluation à la juste valeur des économies sur les frais d'acquisition tels que les taxes de transfert | x/(x) |
|
Autres ajustements |
|
| m) Goodwill | x(x) |
| n) Décomptabilisation de produits financiers dérivés | x/(x) |
| o) Décomptabilisation d'actifs d'impôt différés | x/(x) |
| INREV GAV | x |
Juste valeur des actifs
a) Réévaluation à la juste valeur de biens immobiliers d’investissement
Si un véhicule immobilier utilise l'option de comptabilisation des biens immobiliers d'investissement selon le modèle du coût d'acquisition, cet ajustement représente l'impact, sur la GAV, de la réévaluation du bien immobilier d'investissement à la juste valeur, selon l'option de la juste valeur proposée par IAS 40.
L'effet de l'amortissement linéaire des incitants, assurances locatives, recours à l'assurance (pour dommages, pertes de loyer, etc.) doit être pris en compte dans l'expertise du bien à la juste valeur selon IAS 40 et SIC 15, afin de garantir qu'aucun actif ne soit compté deux fois dans la GAV.
b) Réévaluation à la juste valeur d'un bien immobilier d'investissement construit ou promu par l'entité
Si un véhicule immobilier utilise l'option qui consiste à comptabiliser les biens d'investissement construits ou promus par ses soins dans le modèle du coût d'acquisition, l'ajustement représente l'impact sur la GAV de la réévaluation de ce bien selon l'option de la juste valeur dans IAS 40.
c) Réévaluation à la juste valeur d'un bien immobilier d'investissement détenu en vue de la vente
Certains biens immobiliers peuvent être classés dans les actifs détenus en vue de la vente. La valeur comptable de ces biens d'investissement dépend du choix du traitement comptable selon IAS 40 (soit la juste valeur, soit le coût d'acquisition).
L'ajustement représente l'impact sur la GAV de la réévaluation du bien d'investissement destiné à la vente, mesuré à la juste valeur ou au coût d'acquisition, à la valeur réalisable nette (soit la juste valeur moins les frais de cession).
d) Réévaluation à la juste valeur d'un bien immobilier loué à des locataires en vertu d'un bail financier
Un bien immobilier qui est loué à des locataires en vertu d'un bail financier est initialement mesuré sur la base de l'investissement net, après quoi il est remesuré sur la base d'un modèle d'amortissement qui reflète un taux de rendement constant.
L'ajustement représente l'impact de la réévaluation à la juste valeur du bail financier sur la GAV.
e) Réévaluation à la juste valeur d'un bien immobilier détenu comme élément d'inventaire
Les biens immobiliers destinés à la vente, comptabilisés sous IAS 2 (Inventaire), sont mesurés au coût d'acquisition ou à la valeur réalisable mentionnée dans les états financiers, selon celle des deux valeurs qui est la plus faible. Cet ajustement représente l'impact sur la GAV de la réévaluation de ces biens immobiliers à la valeur réalisable nette (juste valeur moins les frais de cession). Cet ajustement doit être inclus dans la rubrique « réévaluation à la juste valeur d'un bien immobilier détenu comme élément d'inventaire ».
Si la date probable de la cession est ultérieure à un an à compter de la date de calcul de la GAV, le calcul de cet ajustement ne nécessite pas la déduction des frais de cession de la juste valeur.
f) Réévaluation à la juste valeur d'autres investissements immobiliers
Selon IAS16, les autres investissements dans des actifs immobiliers sont normalement imputés à la valeur d'acquisition.
L'ajustement représente l'impact sur la GAV de la réévaluation d'autres investissements immobiliers à la juste valeur selon les hypothèses de la juste valeur de la norme IFRS 13.
g) Imputation à la juste valeur des investissements indirects non consolidés
Dans les normes IFRS, les investissements immobiliers indirects, tels que les investissements dans des associations et joint-ventures, bénéficient d'un traitement comptable et de valeurs comptables différents. Ces investissements peuvent être expertisés à la valeur d'acquisition, à la juste valeur ou en fonction de la NAV.
L'ajustement représente l'impact sur la GAV de l'imputation des investissements indirects non consolidés, selon le type d'investissement mesuré à la juste valeur.
Deux cas de figure peuvent se présenter dans cet ajustement :
1. Les investissements pour lesquels des frais et commissions sont pris en compte de manière proportionnelle dans le calcul des frais et commissions.
L'ajustement représente l'impact sur la GAV lorsque la GAV proportionnelle des associations et joint-ventures est incluse sur la base de la part détenue par le véhicule.
Dans ce cas, tous les actifs doivent être inclus proportionnellement pour la part détenue par le véhicule dans les actifs des associations ou des joint-ventures. Ces actifs doivent être expertisés en fonction des instructions fournies dans les présentes Directives. Toutes les corrections doivent être prises en compte et elles doivent être intégrées, le cas échéant, dans le calcul de l'INREV GAV pour la préparation de l'INREV TER et REER.
2. Les investissements pour lesquels aucuns frais et commissions ne sont pris en compte dans le calcul des frais et commissions
L'ajustement représente l'impact, sur la GAV, de la réévaluation des investissements indirects à la juste valeur si elle n'est pas déjà comptabilisée à la juste valeur. Il est fait référence aux directives de l'INREV NAV et, plus particulièrement, à la Q&RA-4 du module INREV NAV.
h) Réévaluation à la juste valeur d'actifs financiers
Les actifs financiers sont généralement mesurés au coût amorti, compte tenu de toute dépréciation éventuelle. L'ajustement représente l'impact sur la GAV de la réévaluation des actifs financiers à la juste valeur telle que définie par les normes IFRS, pour autant qu'ils n'aient pas encore été comptabilisés à la juste valeur.
I) Réévaluation à la juste valeur de contrats de construction pour des tiers
Conformément à la norme IAS11, les contrats de construction pour des tiers sont normalement comptabilisés en fonction de leur état d'avancement.
L'ajustement représente l'impact sur la GAV de la réévaluation des contrats de construction pour des tiers à la juste valeur, selon les principes de la juste valeur contenus dans la norme IFRS 13.
Ajustement visant à refléter l'étalement des frais ponctuels
Comme décrit plus en détail ci-après, les frais d'établissement et d'acquisition doivent être capitalisés et amortis. La raison de ces ajustements est d'étaler ces frais sur une période définie, afin d'atténuer l'impact immédiat des frais sur la performance du véhicule. Il s'agit, en outre, d'un simple mécanisme d'étalement des frais entre plusieurs groupes d'investisseurs qui entrent dans le capital du véhicule ou en sortent à des moments différents. Ces ajustements sont pris en compte dans le calcul du numérateur du ratio contenu dans le module Frais et commissions.
Dans la mesure où l'INREV GAV a principalement pour but de faciliter la comparaison entre différents véhicules, l'approche de l'INREV est une méthodologie simple mais stable par laquelle ces frais capitalisés sont soumis à un test de dépréciation lors de chaque calcul de la GAV et ils doivent, de ce fait, toujours pouvoir être récupérables au fil du temps.
j) Frais d'établissement
Selon les normes IFRS, les frais d'établissement du véhicule sont imputés aux revenus immédiatement après son lancement.
Ces frais doivent être capitalisés et amortis durant les cinq premières années de la durée de vie du véhicule.
Les frais d'établissement sont capitalisés et amortis afin de mieux refléter la durée de l'avantage économique du véhicule. De plus, ces frais sont pris en compte dans le calcul du numérateur du ratio contenu dans le module Frais et commissions.
Lors de la capitalisation et de l'amortissement des frais d'établissement, il convient de tenir compte d'un éventuel test de dépréciation pour chaque calcul de la GAV ajustée lorsque les termes du marché évoluent. La récupération des frais d'établissement capitalisés par la vente de parts d'un véhicule n'est pas prévue. Par exemple, les frais capitalisés doivent être amortis si la décision est prise de liquider le véhicule ou si les parties prenantes ne s'attendent plus à récupérer l'avantage économique généré par ces frais.
k) Frais d'acquisition
Dans le modèle de la juste valeur, les frais d'acquisition d'un investissement immobilier sont effectivement imputés aux revenus lorsque la juste valeur est calculée à la première date de mesure qui suit l'acquisition. Dans ce calcul, toutes autres choses étant égales, la juste valeur d'un bien immobilier comparée à la mesure suivante de la juste valeur est inférieure au prix d'achat total du bien.
Les frais d'acquisition doivent être capitalisés et amortis sur les cinq premières années qui suivent l'acquisition du bien immobilier.
Les frais d'acquisition sont capitalisés et amortis afin de mieux refléter la durée de l'avantage économique de ces coûts pour le véhicule. De plus, ces frais sont pris en compte dans le calcul du numérateur du ratio contenu dans le module Frais et commissions.
Lors de la capitalisation et de l'amortissement des frais d'acquisition, il convient de tenir compte d'un éventuel test de dépréciation pour chaque calcul de la GAV ajustée lorsque les termes du marché évoluent. La récupération des frais d'acquisition par la vente de parts d'un véhicule n'est pas prévue. Si un bien immobilier est vendu pendant la période d'amortissement, ou s'il est classé dans les biens détenus en vue de la vente, le solde des frais d'acquisition capitalisés de ce bien doit être passé en charges.
Effets du mode de règlement attendu des opérations de vente/liquidation du véhicule
l) Réévaluation à la juste valeur des économies sur les frais d'acquisition tels que les taxes de transfert
Les taxes de transfert, ainsi que les frais dont l'acheteur pourrait être redevable au moment de l'acquisition d'un bien immobilier, sont généralement déduits lors du calcul de la juste valeur des biens d'investissement en vertu de la norme IAS 40.
L'effet d'une vente de parts dans un véhicule propriétaire de biens immobiliers, plutôt que le bien lui-même, doit être pris en compte lors du calcul du montant de la déduction des taxes de transfert et des frais de l'acheteur, puisque cette économie devrait être acquise au vendeur au moment de la vente du bien.
L'ajustement représente de ce fait l'impact positif sur la GAV de la réduction éventuelle des taxes de transfert et des frais de l'acheteur au profit du vendeur, en fonction de la vente prévue de parts dans le véhicule détenteur de biens immobiliers.
Il convient de communiquer la façon dont l'estimation du montant que le gestionnaire pense pouvoir récolter par l'intermédiaire de ses stratégies de vente a été réalisée. La structure actuelle et les termes du marché en vigueur doivent également être mentionnés.
Autres ajustements
m) Goodwill
Lors de l'acquisition d'une entité définie comme un regroupement d'entreprises (business combination), un goodwill peut voir le jour par l'exercice de l'allocation du prix d'acquisition. Il n'est pas rare qu'un composant majeur de ce goodwill dans des véhicules immobiliers reflète la différence entre l'imputation totale d'un impôt différé, les frais de l'acheteur ou des éléments similaires dans les comptes IFRS (qui ne tiennent pas compte, généralement, de la méthode de sortie ultérieure, qu'elle soit probable ou souhaitée), et la valeur économique attribuée à ces éléments dans le prix d'achat réel.
Ces composants de goodwill doivent être amortis dans l'INREV GAV, sauf s'ils ont déjà été amortis dans la GAV aux termes des normes IFRS.
n) Produits financiers dérivés
Cet ajustement concerne la décomptabilisation de tout produit financier dérivé communiqué dans l'actif du bilan.
Il concerne tous les produits financiers différés en tant qu'instrument sur taux d'intérêt, instruments de flux de trésorerie et / ou de change. Le raisonnement suivi est que toutes les dépenses / tous les frais relatifs à ces instruments sont associés à une dette ou exclus du calcul du numérateur du ratio contenu dans le module Commissions et frais.
o) Actifs d'impôt différé
Cet ajustement concerne la décomptabilisation de tous les actifs d'impôt différé communiqués à l'actif du bilan. Le raisonnement suivi est que toutes les dépenses / tous les frais relatifs aux impôts sont associés à une dette ou exclus du calcul du numérateur du ratio contenu dans le module Commissions et frais.